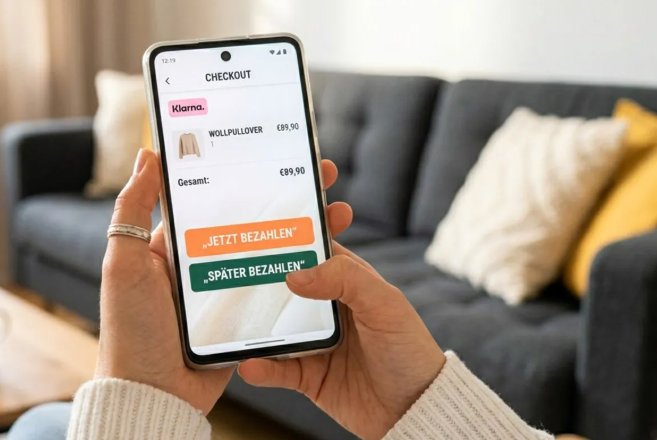

Рассрочка в Германии: ее приравняют к кредиту с 20 ноября 2026 года — новые правила затронут сервисы „плати потом“, краткосрочные и небольшие кредиты до 200 евро, полностью перекроив привычный онлайн-шопинг. Обновить гардероб к зиме, взять новый смарт-ТВ или прикупить свежие кроссовки на маркетплейсах раньше можно было буквально в один клик. Счет приходил через пару недель либо тихо разбивался на несколько комфортных платежей.
Это было чертовски удобно, но с середины ноября за такую финансовую беспечность придется платить по взрослым правилам.
Федеральный союз потребителей (Bundesverbraucherhilfe) предупреждает: халява заканчивается. Если раньше беспроцентные отсрочки, короткие паузы в платежах и микрозаймы до 200 евро выпадали из жесткого законодательного поля, то теперь их официально приравнивают к полноценным банковским кредитам.
Какие именно схемы попадают под жесткий контроль
Формально под новые правила подпадает любой платеж, если соблюдается хотя бы одно из трех условий:
- Сервис финансирует вас «наперед» — то есть платежная система сначала переводит деньги продавцу за вас.
- За отсрочку капает копеечка — через скрытые комиссии, фиксированные сборы или проценты.
- Срок оплаты превышает стандартную покупку по счету.
Различные вариации популярной схемы «buy now, pay later» (плати потом) попадают под этот удар практически в полном составе. А вот классическая покупка по счету без комиссий и с коротким дедлайном кредитом считаться не будет (даже если магазин передает право требования долга стороннему сервису). То же самое касается беспроцентных кредиток с ежемесячным полным гашением.
Проверка Schufa и обязательная проверка платёжеспособности
Главное изменение для покупателей: сервисы отсрочки платежей теперь обязаны жестко проверять вашу кредитоспособность (Bonität).
Смогут ли они заглядывать в ваши соцсети или медицинские карты? Нет, на это введен строгий табу-запрет. Кроме того, законодательно запретили кредитный скоринг для несовершеннолетних.
При этом провайдеров обяжут выдавать клиенту развернутые документы с реальной стоимостью финансирования. Вся реклама подобных услуг теперь обязана честно предупреждать: «Кредит стоит денег». Зато бумажной волокиты станет меньше — оформить договор можно в текстовой форме, например, подтверждением по e-mail.
14 дней на отказ и послабления при долгах
С 20 ноября 2026 года на любые подобные онлайн-займы распространяется официальное право отзыва в течение 14 дней. Если вы передумали — договор можно аннулировать без объяснения причин. А если сервис запутав клиента, выдал некорректную информацию, этот срок автоматически продлевается аж до 12 месяцев и 14 дней.
Если же вы перестали справляться с выплатным графиком, кредиторы больше не смогут сходу включать коллекторский прессинг. Закон обязывает их сначала предложить «мягкие» варианты решения проблемы — например, временную заморозку платежей или новый расписанный график. Главное правило для должника: не прятать голову в песок, а выходить на связь с сервисом как можно раньше.
Революция в овердрафтах (Dispo): банкам запретили рубить с плеча
Серьезные перемены ждут и любителей выходить в «минус» по текущему банковскому счету (овердрафт или Dispokredit):
- Для овердрафта также ввели 14-дневное право на отказ.
- Банкам запретили перекрывать овердрафт в один день. Если финансовое учреждение решает отозвать лимит, оно обязано предложить клиенту гасить образовавшуюся задолженность 12 равными ежемесячными долями.
Впрочем, дешевле овердрафт от этого не станет. В Германии он традиционно съедает от 10% до 15% годовых. Если ваш счет постоянно висит в красной зоне, куда выгоднее оформить обычный потребительский кредит на рассрочку с фиксированной ставкой.
В чем главная опасность: как не попасть в кабалу
Один мелкий платеж в 15 евро проблему не сделает. Но когда у вас висит десяток таких «незаметных» рассрочек в разных приложениях, контроль над бюджетом моментально теряется.
Пропуск хотя бы одного платежа запускает неприятную цепочку:
- Письма-напоминания с штрафными пенями.
- Передача дела коллекторам.
- Черная метка в реестре Schufa, которая потом заблокирует вам возможность снять нормальную квартиру или купить машину.
Эксперты по защите прав потребителей советуют завести четкий реестр всех списаний с датами. Если чувствуете, что вылетаете из графика — не ждите коллекторов, сразу идите в бесплатные службы консультации по долгам (Schuldnerberatung).